
আয়কর রিটার্ন দাখিলের নিয়ম কানুন এবং সময়সীমা
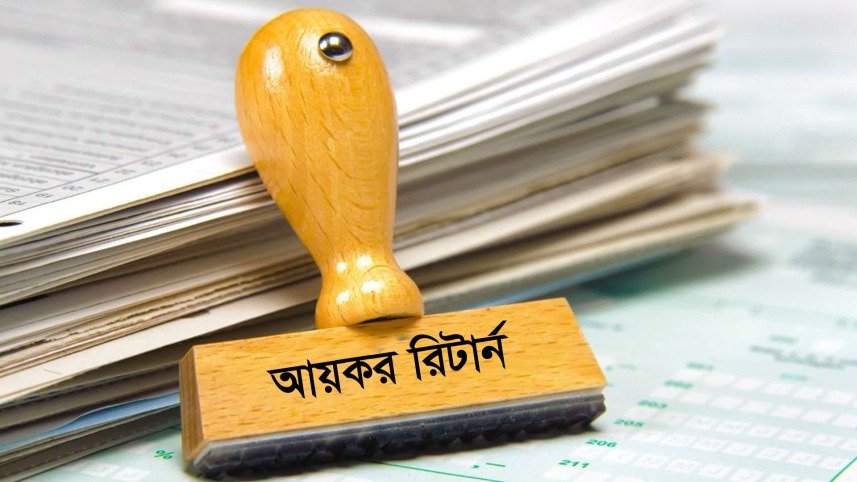
আয়কর আইন, ২০২৩ অনুযায়ী দেশে করদাতার সংখ্যা ও রাজস্ব আদায় বাড়াতে আয়কর রিটার্ন দাখিলের ক্ষেত্রে বেশ কিছু নিয়ম ও বাধ্যবাধকতা রয়েছে। করদাতার জন্য শুধুমাত্র রিটার্ন জমা দেওয়াই শেষ কথা নয়, বরং সঠিক সময়ে সঠিক তথ্য ও ফরম ব্যবহার করে প্রয়োজনীয় কাগজপত্রসহ তা দাখিল করা জরুরি। অন্যথায় রিটার্নটি অসম্পূর্ণ বা অকার্যকর হিসেবে গণ্য হতে পারে।
কার জন্য রিটার্ন দাখিল বাধ্যতামূলক
- করমুক্ত আয়ের সীমা অতিক্রমআয়কর আইনের ১৬৬ ধারা মোতাবেক, কোনো ব্যক্তির আয় যদি নির্দিষ্ট করবর্ষে করমুক্ত আয়ের সীমা পার হয়ে যায়, তবে তাকে অবশ্যই রিটার্ন জমা দিতে হবে।
- পূর্ববর্তী কর নির্ধারণকরযোগ্য আয় না থাকলেও, সংশ্লিষ্ট করবর্ষের আগের টানা তিন বছরের মধ্যে যেকোনো বছর করদাতার কর নির্ধারণ করা হয়ে থাকলে রিটার্ন দিতে হবে।
- বাধ্যতামূলক ক্ষেত্রসমূহআয়ের পরিমাণ যাই হোক না কেন, কোম্পানি, অংশীদারি ফার্ম, কোনো কোম্পানির অংশীদার-পরিচালক বা অংশীদার-কর্মচারীদের জন্য রিটার্ন দাখিল বাধ্যতামূলক করা হয়েছে।
- কর অব্যাহতি ও বিশেষ সুবিধাকোনো করদাতা যদি আইনের অংশ ৬-এর প্রথম অধ্যায়ের অধীনে কর অব্যাহতি বা হ্রাসকৃত করহারের সুবিধা পেয়ে থাকেন, নির্দিষ্ট ক্ষেত্রে তাকেও রিটার্ন জমা দিতে হবে।
- আইনগত অন্যান্য বাধ্যবাধকতাআয়কর আইনের ২৬১ ধারা অনুযায়ী করদাতা হিসেবে নিবন্ধনযোগ্য ব্যক্তি এবং ২৬৪ ধারা অনুযায়ী যাদের রিটার্ন দাখিলের প্রমাণ দেখানোর বাধ্যবাধকতা রয়েছে, তারাও এর আওতাভুক্ত থাকবেন।
রিটার্ন দাখিল থেকে অব্যাহতি ও অনলাইন রিটার্ন
আইনে সব প্রতিষ্ঠানের জন্য রিটার্ন জমা দেওয়া বাধ্যতামূলক নয়। বাংলা ভাষায় পাঠদানকারী প্রাথমিক বা প্রাক-প্রাথমিক বিদ্যালয়, সরকারি মাধ্যমিক ও উচ্চ মাধ্যমিক বিদ্যালয় এই বাধ্যবাধকতার বাইরে রয়েছে। এছাড়া সরকারি বিশ্ববিদ্যালয়, বাংলাদেশ ব্যাংক, বিটিআরসি, সিকিউরিটিজ অ্যান্ড এক্সচেঞ্জ কমিশন (বিএসইসি) এবং স্থানীয় কর্তৃপক্ষকেও রিটার্ন দাখিলের বাধ্যবাধকতা থেকে অব্যাহতি দেওয়া হয়েছে। এর মধ্যে রয়েছে বাংলা ভাষায় পাঠদানকারী প্রাথমিক বা প্রাক্-প্রাথমিক বিদ্যালয়, সরকারি মাধ্যমিক ও উচ্চমাধ্যমিক বিদ্যালয় এবং মাসিক পেমেন্ট আদেশভুক্ত (এমপিও) শিক্ষাপ্রতিষ্ঠান—যদি তাদের ইংরেজি ভার্সন কারিকুলাম না থাকে। কোনো আইন বা সরকারি আদেশে প্রতিষ্ঠিত সংস্থা, কর্তৃপক্ষ, কমিশন, ইনস্টিটিউট, বোর্ড, একাডেমি বা অনুরূপ প্রতিষ্ঠান, যারা কোনো বাণিজ্যিক কার্যক্রম পরিচালনা করে না এবং পরিচালন ব্যয়ের আংশিক বা সম্পূর্ণ অর্থ সরকারের কাছ থেকে নিয়মিত পায়, তারাও এই ছাড়ের আওতায় পড়ে।
জাতীয় রাজস্ব বোর্ড (এনবিআর) সাধারণ ব্যক্তিশ্রেণির করদাতাদের জন্য অনলাইনে ই-রিটার্ন দাখিল বাধ্যতামূলক করেছে। তবে কিছু বিশেষ ক্ষেত্রে এই নিয়মে ছাড় রয়েছে। যেমন—৬৫ বছর বা তার বেশি বয়সী প্রবীণ করদাতা (প্রয়োজনীয় সনদ দাখিল সাপেক্ষে), শারীরিকভাবে অসমর্থ বা বিশেষ চাহিদাসম্পন্ন করদাতা, বিদেশে অবস্থানরত বাংলাদেশি নাগরিক, মৃত করদাতার আইনি প্রতিনিধি এবং বাংলাদেশে কর্মরত বিদেশি নাগরিকরা অনলাইনে রিটার্ন দাখিলের বাধ্যবাধকতা থেকে অব্যাহতি পেতে পারেন। এছাড়া ই-রিটার্ন সিস্টেমে টেকনিক্যাল বা নিবন্ধনসংক্রান্ত জটিলতার কারণে কেউ অনলাইনে রিটার্ন দিতে না পারলে, সংশ্লিষ্ট অতিরিক্ত বা যুগ্ম কর কমিশনারের অনুমোদন নিয়ে সনাতন পদ্ধতিতে রিটার্ন জমা দেওয়া যাবে। আয়কর রিটার্ন নিয়ে সাধারণ মানুষের মধ্যে নানা ধরনের বিভ্রান্তি রয়েছে। এর মধ্যে রয়েছে কোম্পানি, কোনো কোম্পানির অংশীদার-পরিচালক বা অংশীদার-কর্মচারী, ফার্ম, ফার্মের অংশীদার, ব্যক্তিসংঘ, ব্যবসায় নির্বাহী বা ব্যবস্থাপকের পদধারী কর্মচারী, গণকর্মচারী এবং বাংলাদেশে স্থায়ী স্থাপনা রয়েছে, এমন অনিবাসী ব্যক্তি।
রিটার্ন ফরম ও আনুষঙ্গিক কাগজপত্র
স্বাভাবিক ব্যক্তি ব্যতীত অন্যান্য শ্রেণির করদাতাদের ক্ষেত্রে আয়কর আইনের ১৬৯ ধারা অনুযায়ী বোর্ড নির্ধারিত ফরমে রিটার্ন জমা দিতে হবে। মূল ফরমের পাশাপাশি প্রয়োজনীয় তফসিল, বিবরণী ও হিসাবপত্র যুক্ত করা আবশ্যক। আইনের ৭৩ ধারা অনুযায়ী যেসব করদাতার নিরীক্ষিত আর্থিক বিবরণী দাখিলের বাধ্যবাধকতা রয়েছে, তাদের রিটার্নের সঙ্গে নিরীক্ষিত হিসাব বিবরণী, বোর্ড নির্ধারিত মানদণ্ড অনুসরণের প্রমাণপত্র, আয় পরিগণনাপত্র এবং উৎসে কর রিটার্ন দাখিলের প্রমাণ জমা দিতে হবে। কোনো করদাতার সংশ্লিষ্ট আয়বর্ষে আন্তর্জাতিক লেনদেন থাকলে তাকে ২৩৮ ধারা অনুযায়ী নির্ধারিত আন্তর্জাতিক লেনদেনের বিবরণীও দাখিল করতে হবে।
রিটার্ন দাখিলের সময়সীমা ও করছাড়ের নিয়ম
আয়কর আইন, ২০২৩-এর ১৭ো ধারা অনুযায়ী, ১ জুলাই থেকে ৩০ সেপ্টেম্বরের মধ্যে কোনো স্বাভাবিক ব্যক্তি বা হিন্দু যৌথ পরিবার করদাতা রিটার্ন দাখিল করলে তারা পরিশোধযোগ্য করের ৫ শতাংশ করছাড় বা প্রণোদনা পাবেন, যার সর্বোচ্চ সীমা ২৫ হাজার টাকা। তবে ১ অক্টোবর থেকে ৩১ ডিসেম্বরের মধ্যে রিটার্ন জমা দিলে কোনো কর প্রণোদনা পাওয়া যাবে না। এর বিপরীতে, ১ জানুয়ারি থেকে ৩১ মার্চের মধ্যে বিলম্বিত রিটার্ন জমা দিলে পরিশোধযোগ্য করের ওপর ২ শতাংশ বা ৩ হাজার টাকা (যেটি বেশি) অতিরিক্ত কর দিতে হবে। আর ১ এপ্রিল থেকে ৩০ জুনের মধ্যে জমা দিলে এই অতিরিক্ত করের পরিমাণ আরও বৃদ্ধি পাবে।
করবর্ষ অতিবাহিত হওয়ার পর করদাতার স্বপ্রণোদিত রিটার্ন কিংবা নোটিশের বিপরীতে জমা দেওয়া রিটার্নকে ১৭৪ ধারা অনুযায়ী 'বিলম্ব রিটার্ন' হিসেবে গণ্য করা হয়। করবর্ষ শেষ হওয়ার পর নোটিশের মাধ্যমে বিলম্ব রিটার্ন দিলে পরিশোধযোগ্য করের ১৫ শতাংশ বা ১০ হাজার টাকা (যেটি বেশি) অতিরিক্ত কর পরিশোধ করতে হবে। এছাড়া বিলম্ব রিটার্নের ক্ষেত্রে ষষ্ঠ তফসিলের অংশ ১-এর চাকরি বা নির্দিষ্ট কিছু ক্ষেত্রের করমুক্ত আয় ছাড়া অন্যান্য আয়ের বিপরীতে কোনো কর অব্যাহতি সুবিধা পাওয়া যাবে না।
ভুল সংশোধন ও অসম্পূর্ণ রিটার্নের পরিণতি
রিটার্ন দাখিল করার পর কোনো ভুল নজরে এলে আয়কর আইনের ১৭৫ ধারা অনুযায়ী সংশোধিত রিটার্ন দাখিল করা যায়। স্বনির্ধারণী পদ্ধতিতে দাখিলকৃত রিটার্নে করদাতা নিজে ভুলত্রুটি খুঁজে পেলে, কর ফাইল অডিটের সময়, উপ-কর কমিশনার কর্তৃক কর নির্ধারণের সময় কিংবা কর আপিল ট্রাইব্যুনালের আদেশের পর সংশোধিত রিটার্ন দাখিল করা যাবে। তবে এই সুযোগ অনির্দিষ্টকালের জন্য নয়; মূল রিটার্ন দাখিলের তারিখ থেকে ১৮০ দিনের মধ্যে সংশোধিত রিটার্ন জমা দিতে হবে এবং সংশোধিত রিটার্ন দাখিলের সময় বা তার আগে প্রযোজ্য কর পরিশোধ করতে হবে।
আইনের ১৭৬ ধারা অনুযায়ী, রিটার্ন বা সংশোধিত রিটার্ন দাখিলের সময় বোর্ডের নির্দেশনা বা আইন অমান্য করা হলে তা অসম্পূর্ণ রিটার্ন হিসেবে বিবেচিত হবে। এ ক্ষেত্রে উপ-কর কমিশনার করদাতাকে ঘাটতি পূরণের জন্য নোটিশ দেবেন। করদাতা যদি নোটিশের নির্দেশ পুরোপুরি পালন না করেন, তবে রিটার্নটি বাতিল বা অকার্যকর বলে গণ্য হবে, অর্থাৎ ধরে নেওয়া হবে তিনি রিটার্ন দাখিলই করেননি। তবে করদাতা নির্দেশ অনুযায়ী সব তথ্য ও দলিল সরবরাহ করলে রিটার্নটি মূল দাখিলের তারিখ থেকেই সম্পূর্ণ বলে গণ্য হবে। শুধু প্রাপ্তি স্বীকারপত্র পাওয়া মানেই রিটার্নটি আইনগতভাবে সম্পূর্ণ নয়, তা মনে রাখা প্রয়োজন। এমনকি রিটার্ন জমা দিয়ে প্রাপ্তি স্বীকারপত্র হাতে পাওয়ার পরও সেটি আইনের চোখে সম্পূর্ণ নাও হতে পারে, এই বাস্তবতাও অনেকের অজানা।
অন্যান্য প্রাসঙ্গিক খবর
- তত্ত্বাবধায়ক সরকার ব্যবস্থাতত্ত্বাবধায়ক সরকার গঠন নিয়ে দেশের বিভিন্ন মহলের পাওয়া মতামত ও প্রস্তাবাবলি জাতীয় সংসদে আলোচনা করা হবে বলে জানিয়েছেন সালাহউদ্দিন আহমদ।
- বিমান বাংলাদেশ এয়ারলাইন্সবিমান বাংলাদেশ এয়ারলাইন্স এবার নতুন ১০টি এয়ারবাস ক্রয়ের বিষয়ে সংশ্লিষ্ট কর্তৃপক্ষের সঙ্গে দ্বিপক্ষীয় আলোচনা চালাচ্ছে।
- হামজা চৌধুরীজাতীয় দলের হয়ে খেলার প্রসঙ্গে ফুটবলার হামজা চৌধুরী জানিয়েছেন, তিনি তার লাল-সবুজ যাত্রার পাজলের শেষ দুই-তিনটি টুকরো মেলাতে কাজ করছেন।
- ইরানি রিয়ালবিশ্ববাজারে ১ মার্কিন ডলারের বিপরীতে ইরানি মুদ্রার মান কমে ২৫ লাখ রিয়ালে নেমেছে, যা দেশটির মুদ্রাস্ফীতিকে আরও দৃশ্যমান করছে।
- ম্যানচেস্টার সিটিলা লিগা সভাপতি হাভিয়ের তেবাস আর্থিক নিয়ম লঙ্ঘনের দায়ে ইংলিশ ক্লাব ম্যানচেস্টার সিটির বিরুদ্ধে ‘দৃষ্টান্তমূলক’ শাস্তির দাবি জানিয়েছেন।
সম্পাদক ও প্রকাশক: পায়েল হোসেন রিন্টু,
মেইল: bdnewspost5@gmail.com
মোবাইল: 01713814445
২৮-সি-৪ শাকের প্লাজা, লেভেল-৫, টয়েনবি সার্কুলার রোড, মতিঝিল, ঢাকা-১০০০ প্রিন্ট করুন
 সেভ করুন